COLUMN
奈良の広い土地は500㎡から評価が下がる?地積規模の大きな宅地と鑑定評価の使い分け
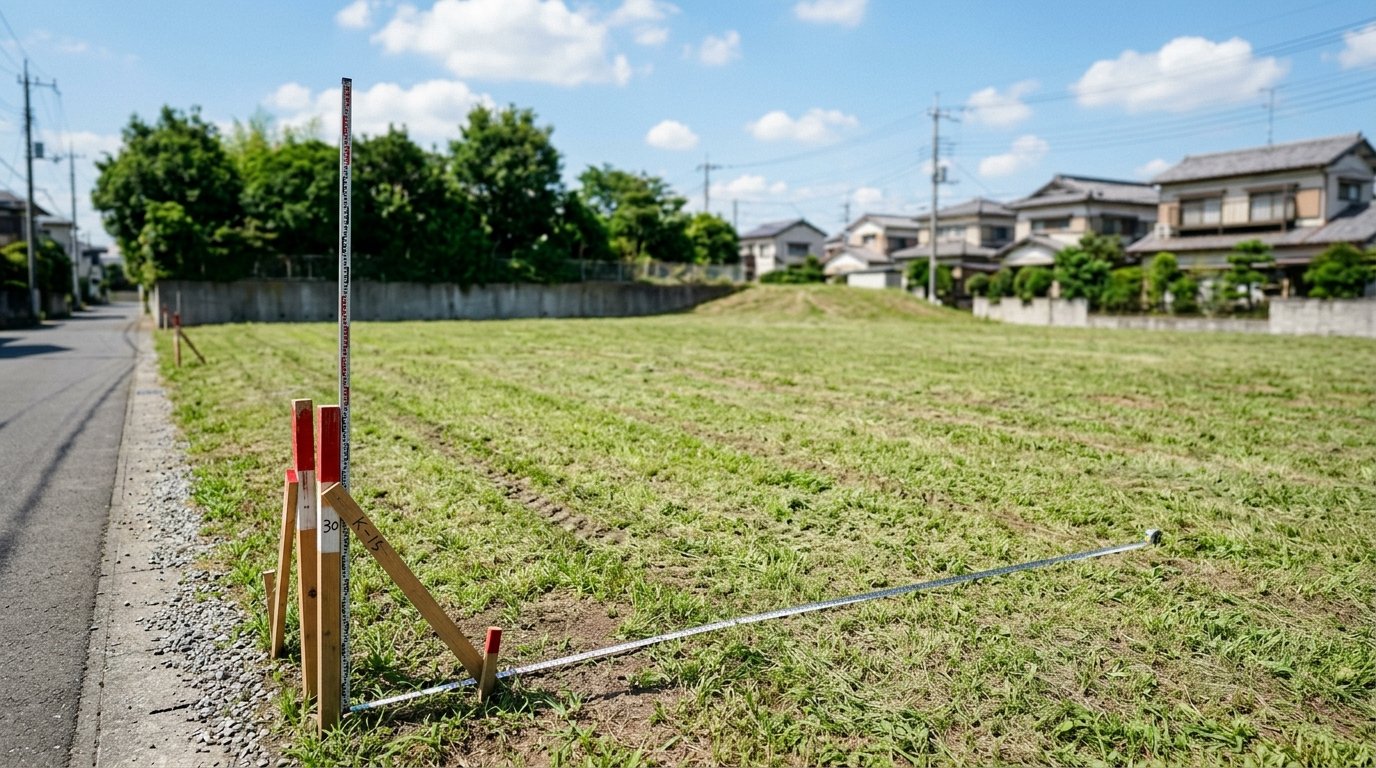
奈良県内で実家の敷地や屋敷地を相続すると、「うちは土地が広いから、相続税の評価はその分下がるはずだ」というお話をよく伺います。その一方で、税理士の先生から「面積は足りていますが、この土地では使えません」と説明され、戸惑われる方も少なくありません。
この差を生んでいるのが、財産評価基本通達20-2に定められた「地積規模の大きな宅地の評価」です。面積という分かりやすい入口を持ちながら、実際には所在地・用途地域・指定容積率・地区区分といった条件が幾重にも絡みます。しかも奈良県では、同じ県内でありながら市町村によって、さらには同じ市の中ですら、基準となる面積が500㎡だったり1,000㎡だったりします。
私たち鑑定士は、まずこの制度が「使えるかどうか」の入口を整理し、そのうえで通達による評価減で足りる土地と、鑑定評価書を検討すべき土地を切り分けています。あなたが相続した土地がどちらに当たるのか、奈良県の実情に即して整理します。
※ 本稿は制度の一般的な枠組みを整理したものであり、個別の税務アドバイスではありません。実際の申告内容は、必ず税理士・税務署にご確認ください。
「地積規模の大きな宅地の評価」とはどのような制度か
広大地の評価が廃止され、面積基準の制度に置き換わった
平成29年9月の財産評価基本通達の一部改正により「地積規模の大きな宅地の評価」(評価通達20-2)が新設され、平成30年1月1日以後に相続・遺贈・贈与により取得する宅地に適用されています。これに伴い、それまでの「広大地の評価」(改正前の評価通達24-4)は廃止されました。
旧制度である広大地の評価は、「標準的な宅地の地積に比して著しく地積が広大であること」といった評価的な判断を要するもので、適用の可否そのものが争点になりやすい制度でした。これに対し現行制度は、面積と所在地という客観的な基準に組み替えられ、予測可能性が格段に高まっています。ただし、その代償として制度は定型化されました。そのことが、後述する「通達では届かない土地」を生む原因になっています。
規模格差補正率という仕組み
対象となる宅地は、路線価に奥行価格補正率や不整形地補正率などの各種画地補正率を乗じたうえで、さらに「規模格差補正率」(地積の大きさに応じた定型的な減価率)と地積を乗じて評価します。規模格差補正率は、次の算式で計算します(小数点以下第2位未満は切捨て)。
規模格差補正率 = (Ⓐ × Ⓑ + Ⓒ) ÷ Ⓐ × 0.8 ※Ⓐは地積
ⒷとⒸは、宅地の所在する地域と地積に応じて次のとおり定められています。
| 地積 | 三大都市圏(Ⓑ/Ⓒ) | 三大都市圏以外(Ⓑ/Ⓒ) |
|---|---|---|
| 500㎡以上1,000㎡未満 | 0.95/25 | 対象外 |
| 1,000㎡以上3,000㎡未満 | 0.90/75 | 0.90/100 |
| 3,000㎡以上5,000㎡未満 | 0.85/225 | 0.85/250 |
| 5,000㎡以上 | 0.80/475 | 0.80/500 |
(出典:国税庁「『地積規模の大きな宅地の評価』が新設されました」)
算式の末尾に置かれた「×0.8」が示すとおり、この制度が想定する減価はおおむね2割強までです。広い土地を戸建住宅用地として分割分譲する場合に生じる減価のうち、主に地積に依拠する部分だけを定型的に織り込む——それがこの制度の趣旨であり、逆に言えば、それ以外の減価要因は初めから射程に入っていないと断言します。
実際にどれだけ下がるのか
奈良市内の普通住宅地区にある整形地を想定します。路線価120,000円、間口20メートル・奥行30メートル、地積600㎡。奥行30メートルに応ずる奥行価格補正率(普通住宅地区)は0.95、規模格差補正率は(600㎡×0.95+25)÷600㎡×0.8=0.79(第2位未満切捨て)です。
評価額は、120,000円×0.95×0.79×600㎡=約5,403万円。規模格差補正率を適用しない場合の約6,840万円と比べると、約1,437万円、率にして約21%の減価です。適用できるかどうかで、これだけの差が生じます。
奈良県では500㎡か、1,000㎡か
三大都市圏に含まれる奈良県の市町村
基準面積を分ける「三大都市圏」とは、首都圏・近畿圏・中部圏それぞれの整備法が定める区域をいい、奈良県は近畿圏整備法第2条第3項の既成都市区域または同条第4項の近郊整備区域に当たるかどうかで判定されます。
国税庁のパンフレットに掲載された一覧(平成28年4月1日現在)によれば、奈良県の指定状況は次のとおりです。
- 行政区域の全域が該当:大和高田市、安堵町、川西町、三宅町、田原本町、上牧町、王寺町、広陵町、河合町、大淀町
- 行政区域の一部が該当:奈良市、大和郡山市、天理市、橿原市、桜井市、五條市、御所市、生駒市、香芝市、葛城市、宇陀市、平群町、三郷町、斑鳩町、高取町、明日香村、吉野町、下市町
奈良県の39市町村のうち、28市町村が名を連ねています。掲載がないのは、山添村・曽爾村・御杖村・黒滝村・天川村・野迫川村・十津川村・下北山村・上北山村・川上村・東吉野村の11村のみです。県南部・東部の山間部を除けば、奈良県の宅地の多くは三大都市圏の枠内にあると考えてよい、というのが実務感覚です。
「全域」と「一部」の違いは決定的
ここで見落とされがちなのが、「全域」と「一部」の違いです。大和高田市や広陵町、王寺町のように全域が該当する市町であれば、市町内のどこにある宅地でも500㎡以上で面積要件を満たします。
一方、奈良市・生駒市・橿原市・大和郡山市・天理市といった県内の主要都市は、すべて「一部」の掲載です。つまり行政区域の一部だけが近郊整備区域等に指定されており、同じ奈良市内でも、区域内にあれば500㎡、区域外であれば1,000㎡が基準になります。600㎡や800㎡といった、ちょうど500㎡と1,000㎡の間に収まる敷地では、この一点だけで結論が正反対になります。
奈良県内の旧集落や戦前からの屋敷地には、まさにこの面積帯に収まる土地が多く存在します。「一部」指定の市町村に所在する土地は、市町村の都市計画担当窓口または奈良県の窓口で、対象地が近郊整備区域等に含まれるかを必ず確認してください。推測で進めれば、申告後に是正を求められるリスクを抱えることになります。
判定は「1筆」ではなく「1画地の宅地」
面積の数え方にも注意が必要です。財産評価基本通達における評価の単位は、登記簿上の1筆ではなく「1画地の宅地」(利用の単位となっている一区画の宅地)です。登記上は3筆に分かれていても、自宅とその敷地として一体で使われていれば合算して判定します。逆に、一方を自宅、もう一方を第三者に賃貸している場合は、原則として別々の画地として判定します。「筆ごとでは500㎡に届かないから対象外」と早合点して、適用できたはずの減価を取り逃がすことのないようご注意ください。
面積を満たしていても使えない4つの除外要件
面積要件を満たしても、次の⑴から⑷のいずれかに該当する宅地は対象から除かれます。
- 市街化調整区域(都市計画法第34条第10号または第11号の規定に基づき宅地分譲に係る開発行為を行うことができる区域を除く)に所在する宅地
- 都市計画法の用途地域が工業専用地域に指定されている地域に所在する宅地
- 指定容積率が400%(東京都の特別区においては300%)以上の地域に所在する宅地
- 評価通達22-2に定める大規模工場用地
さらに路線価地域では、普通商業・併用住宅地区または普通住宅地区に所在することが要件となります(倍率地域にはこの地区区分の要件はありません)。
奈良県で実際につまずきやすいのは市街化調整区域
奈良県は、市街化調整区域内に古くからの集落が広く残る県です。旧集落の屋敷地は母屋に加えて蔵・離れ・納屋を備え、敷地が800㎡、1,000㎡を超えることも珍しくありません。ところが、市街化調整区域内の宅地は原則として制度の対象外です。都市計画法第34条第10号・第11号に基づき宅地分譲に係る開発行為を行うことができる区域として条例で指定されていれば対象になり得ますが、その指定状況は市町村ごとに大きく異なります。
ここが制度の最も皮肉な点です。広さゆえに市場で売りにくく、実勢価格が伸び悩む土地ほど、通達による定型的な減価が届かない構造になっているのです。
容積率と地区区分にも目を配る
奈良市中心部や橿原市八木駅周辺のように商業地域が指定されたエリアでは、指定容積率が400%以上の区域が含まれます。これらに所在する宅地は、いくら地積が大きくても対象外です。指定容積率は市町村の都市計画図で確認できます。
また、路線価地域では地区区分も要件になります。路線価図で「中小工場地区」「大工場地区」などに区分されている地域は対象から外れますので、路線価の数字だけでなく、路線価図に付された地区区分の記号まで確認する必要があります。
通達の評価減で足りる場合と、鑑定評価を検討すべき場合
通達の減価で十分なケース
次のような土地であれば、規模格差補正率による2割前後の減価で、市場実態からそう遠くない評価額に落ち着きます。
- おおむね整形で平坦、前面道路の幅員も十分にある
- 分割分譲するとしても、特別な造成工事や新設道路を要しない
- 周辺で同規模の宅地が実際に流通しており、需要層が見える
この場合、費用と時間をかけて鑑定評価書を取得する実益は乏しく、通達評価で申告するのが合理的だと考えます。私たちがご相談を受けた際も、こうした土地については「鑑定は不要です」とはっきりお伝えしています。
規模格差補正率では届かないケース
一方、次のような事情を抱える土地では、定型的な2割の減価では市場価値との差が埋まりません。
- 高低差・傾斜地:生駒市・香芝市・奈良市西部の丘陵造成地に多く、擁壁の造り替えや土留め工事の負担が大きい
- 進入路の狭さ:分割分譲に位置指定道路の新設が必要で、道路部分の潰れ地負担が発生する
- 埋蔵文化財包蔵地:発掘調査の費用と工期のリスクが取引価格に織り込まれる(土地が「遺跡の上」だったら価格はどうなる?で詳しく解説しています)
- 除外要件に該当:市街化調整区域内や容積率400%以上の地域にあり、そもそも制度が使えない
これらは、実勢価格が路線価評価を下回る典型例です。路線価と実勢価格はなぜ違う?でも整理したとおり、通達評価はあくまで画一的な計算体系であり、個別の減価要因をすべて拾うようには作られていません。
数値で比べてみる
生駒市の丘陵造成地にある宅地を想定します。近郊整備区域内の普通住宅地区、路線価110,000円、地積900㎡、奥行35メートル(奥行価格補正率0.92)。前面道路から約2メートル高く、既存擁壁は造り替えを要する状態で、間口が狭いため分割分譲には位置指定道路の新設が必要、という前提です。
規模格差補正率は、(900㎡×0.95+25)÷900㎡×0.8=0.78となります。
| 項目 | 通達評価 | 鑑定評価(時価) |
|---|---|---|
| 1㎡当たりの価額 | 78,936円 | 約57,800円 |
| 地積 | 900㎡ | 900㎡ |
| 評価額 | 約7,104万円 | 約5,200万円 |
| 差額 | — | 約1,904万円 |
鑑定評価では、分譲区画割りを想定したうえで、道路部分の潰れ地負担、擁壁・造成工事費、販売期間中の金利と事業リスクを控除して価格を求めます。規模格差補正率による定型の減価だけでは表現しきれない差が、数字として現れます。なお、この差額が実際の税額にどう影響するかは基礎控除や各種特例の適用状況によって変わりますので、税理士にご確認ください。
相続税申告で鑑定評価を用いる際の留意点
財産評価基本通達6項(総則6項)は、通達の定めによって評価することが著しく不適当と認められる財産について、国税庁長官の指示を受けて評価すると定めています。納税者側が鑑定評価書を添付して申告する場合も、この枠組みとの関係が論点になります。重要なのは、鑑定評価書を付ければ必ず認められる性質のものではない、という点です。評価の前提・手法の選択・減価要因の根拠が説明可能であることが出発点になります。この点は相続税は鑑定評価(時価)で下げられる?で整理していますので、あわせてご覧ください。申告方針の最終判断は、税理士の先生と協議のうえ決めていただくことになります。
まとめ
「地積規模の大きな宅地の評価」は、面積という明快な入口を持ちながら、実際の適用判定には区域指定・用途地域・容積率・地区区分が絡みます。そして適用できた場合でも、その減価はおおむね2割強という定型の枠内にとどまります。
要点を振り返ります。
- 三大都市圏では500㎡以上、それ以外の地域では1,000㎡以上が面積要件。奈良県は39市町村のうち28市町村が三大都市圏に掲載されている
- 大和高田市・広陵町・王寺町など10市町は「全域」、奈良市・生駒市・橿原市など18市町村は「一部」。「一部」の場合は区域内か区域外かで基準面積が変わるため、窓口での確認が不可欠
- 面積の判定は登記上の筆ではなく「1画地の宅地」。一体利用なら合算して判定する
- 市街化調整区域・工業専用地域・指定容積率400%以上・大規模工場用地は除外。路線価地域では普通商業・併用住宅地区または普通住宅地区であることも要件
- 規模格差補正率は地積に依拠する減価のみを定型的に反映するもので、高低差・進入路・埋蔵文化財包蔵地といった個別要因は射程外
奈良県内で500㎡を超える土地を相続された方、そして「面積は大きいが通達の減価だけで妥当なのか」と迷われている税理士の先生は、まず対象地が制度の入口に立てているかの確認から始めてください。そのうえで、定型の減価では埋まらない事情を抱えた土地かどうかの見極めが必要になります。
奈良県の不動産の評価でお悩みの方は、奈良出身の鑑定士による初回無料相談をご利用ください。相続した土地が「地積規模の大きな宅地の評価」の対象になるか、鑑定評価を検討すべき土地かの切り分けから、丁寧にご説明します。
あわせて読みたい:「地積規模の大きな宅地の判定で迷ったとき──税理士の先生へ、通達評価と鑑定評価の使い分け」

この記事を書いた人
吉田 健人代表取締役・不動産鑑定士
株式会社KRE Appraisal代表。相続・離婚・借地・賃料など、価格が争点になる場面の鑑定評価を扱う。不動産鑑定士(登録 第11191号)。
プロフィール →