COLUMN
空中権・容積率移転の対価はどう決まる?東京駅丸の内の事例と計算例で鑑定士が解説
はじめに:空中権や容積率移転の対価はどう決まるのか
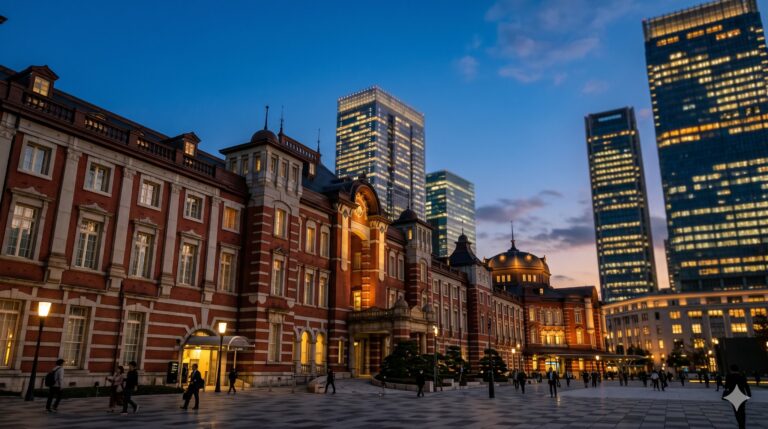
結論から申し上げます。容積率移転(いわゆる空中権取引)の対価には法定の算式も公的な単価統計もなく、受け入れ側が増えた床から得る価値(上限)と、送り出し側が失う利用の可能性(下限)の間で決まります。東京駅丸の内駅舎の事例では、指定容積率900%のうち約700%分が周辺の複数のビルへ移転され、その資金で駅舎が保存・復原されました(国土交通省資料)。一方、地下鉄などの区分地上権は、土地価格に「土地利用制限率」を掛けて求めるのが基本で、相続税評価ではトンネルの場合30%とすることができます。
この記事では、空中権・地下利用権・容積率移転の法的な仕組みを一次資料で確認したうえで、公表されている事例と、容積率移転の対価と区分地上権の価格の計算例を、私たち鑑定士が前提を明示して示します。
第1章:空中権・地下利用権・容積率移転は何が違うのか?
区分地上権としての空中権・地下利用権
土地の所有権はその上下に及ぶのが原則です(民法第207条)。そのうえで、地下または空間に上下の範囲を定めて工作物を所有するための地上権を設定できます(区分地上権、民法第269条の2)。鉄道会社が他人地の地下にトンネルを通す、地下通路や地下駐車場をつくる、駅の上空に施設を設けるといった場面で使われ、登記によって第三者に対抗できます。
「空中権取引」の多くは容積率の移転
実務で「空中権の売買」と呼ばれるものの多くは、上空の空間そのものではなく、使っていない容積率(余剰容積率)を別の敷地に移す取引です。主な制度は次のとおりです。
| 制度 | 根拠 | 特徴 |
|---|---|---|
| 特例容積率適用地区 | 建築基準法第57条の2 | 都市計画で定めた地区内で、隣接していない敷地の間でも容積率を移転できる |
| 一団地の総合的設計・連担建築物設計制度 | 建築基準法第86条 | 隣接する複数の敷地を一つの敷地とみなし、敷地間で容積率を融通する |
| 特定街区 | 都市計画法第8条・第9条 | 街区単位で容積率等を都市計画で定める |
国土交通省の資料によれば、特例容積率適用地区では、関係権利者の合意を担保するため、送り出し側の敷地(承役地)に「移転した分を超える建物を建てない」旨の地役権を設定し、容積移転の内容を登記簿に明示する方法がとられています。
第2章:公表されている事例から何がわかるか?
東京駅丸の内駅舎の容積移転
国土交通省「第13回都市計画制度小委員会 参考資料」は、大手町・丸の内・有楽町地区の特例容積率適用地区(面積116.7ha、2002年6月28日都市計画決定)の事例として、駅舎の保存・復原に必要な200%分を残し、指定容積率900%のうち約700%分を周辺地区へ移転したことを示しています。受け入れた側のビルの容積率は、同資料で次のように示されています。
| 受け入れ側(同資料に掲載の6棟から抜粋) | 従前の容積率 | 特例容積率 | 増加分 |
|---|---|---|---|
| オフィスビルA | 1,300% | 1,665% | +365% |
| オフィスビルB | 1,300% | 1,520% | +220% |
| オフィスビルC | 1,000% | 1,266% | +266% |
| 駅前の高層ビル(2棟) | 900% | 1,304% | +404% |
この取引で得た資金は約500億円で、駅舎の保存・復原費用をほぼまかなったとされています(国立国会図書館レファレンス協同データベースが引用する用語事典の記述)。ただし、移転した床面積の合計は公表資料で確認できず、500億円も「移転の対価の総額」と「復原費用」の関係が明確ではないため、1㎡当たりの単価は公表資料からは算出できません。単価として出回っている数字は、前提を確かめてから使う必要があります。
区分地上権の価格が公表された例
公共事業の用地取得では、区分地上権の価格が審議会で審議されます。東京都財産価格審議会の会議要旨(2019年6月27日)では、トンネルのための区分地上権について、地上の建物利用に制限がかからない計画であることから、建物利用の制限率をゼロとして評価したことが確認されています。深い位置のトンネルほど、地上の利用への影響が小さく、価格が低くなるということです。
第3章:区分地上権の価格はどう計算するのか?
不動産鑑定評価基準と相続税評価の考え方
不動産鑑定評価基準は、区分地上権の価格を「区分地上権設定地全体の経済価値のうち、平面的・立体的空間の分割による当該権利の設定部分の経済価値及び設定部分の効用を保持するため他の空間部分の利用を制限することに相応する経済価値」とし、設定事例等に基づく比準価格、土地残余法に準じて求めた収益価格、区分地上権の立体利用率により求めた価格を関連づけて求めると定めています(各論第1章第1節)。
相続税評価では、財産評価基本通達27-4により、自用地としての価額に、公共用地の取得に伴う損失補償基準細則の「土地利用制限率算定要領」に定める土地利用制限率を基とした割合を掛けて求めます。地下鉄等のずい道(トンネル)の所有を目的とする区分地上権は、この割合を100分の30とすることができます。
計算例:地下鉄トンネルが通る土地
自用地としての価額2億円の土地の地下に、地下鉄のトンネルのための区分地上権が設定されている場合です。
| 方法 | 区分地上権の価額 | 区分地上権が設定された土地の価額 |
|---|---|---|
| 相続税評価(トンネルの特例30%) | 2億円×30%=6,000万円 | 2億円−6,000万円=1億4,000万円 |
| 立体利用率による試算(仮定) | 2億円×32%=6,400万円 | 1億3,600万円 |
立体利用率による試算は、土地の価値を「地上の建物の利用」70%、「地下の利用」20%、「その他の利用(上空・地中の利用など)」10%に配分し、トンネルによって地下の利用は全面的に(20%)、建物の利用は荷重制限で1割(70%×10%=7%)、その他の利用は地下側の半分(10%×1/2=5%)が妨げられると仮定したものです(20%+7%+5%=32%)。実際の配分は容積率や土地の種別によって異なり、トンネルの深さや荷重制限の内容によって阻害の割合は大きく変わります。
第4章:容積率移転の対価はどう計算するのか?
計算例の前提
以下はすべて仮定です。送り出し地Aは敷地1,000㎡、指定容積率800%で、歴史的建造物を保存するため300%しか使っておらず、未利用の500%(5,000㎡)のうち3,000㎡を受け入れ地Bに移します。Bは敷地2,500㎡、基準容積率1,000%で、移転を受けて1,120%になります。Bの土地価格は1㎡当たり1,500万円とします。
二つの方法で対価の上限を試算する
| 方法 | 計算 | 結果 |
|---|---|---|
| ①容積1㎡当たりの土地価格から | 土地1,500万円÷容積率1,000%=容積1㎡当たり150万円、×3,000㎡ | 45億円(1㎡当たり150万円) |
| ②増えた床の収益から逆算 | 貸室2,100㎡(レンタブル比70%)×月1万円/㎡×12か月=2億5,200万円、経費25%控除後の純収益1億8,900万円÷還元利回り3.0%=63億円。ここから建築費30億円(1㎡100万円)と開発の利潤・リスク12.6億円(63億円の20%)を控除 | 20.4億円(1㎡当たり68万円) |
①は「移した床が既存の床と同じ価値を持つ」前提の目安で、上層に積み増す床の建築費や開発リスクを考えないため、高めに出ます。②は受け入れ側が増えた床から実際に得られる価値を、土地残余法(建物の収益から建物に帰属する分を差し引いて土地の価値を求める方法)に近い考え方で求めたもので、受け入れ側が支払える上限に近い数字です。
対価は「上限」と「下限」の間でどう配分されるか
送り出し側Aは、保存のため自ら容積を使えないなら、移転しなければ何も生まない容積を売ることになります。一方で、承役地として将来にわたり建物の規模を制限される地役権を負い、建替えの選択肢を失います。この「将来の選択肢の価値」が下限の考え方です。対価は②の20.4億円を上限とし、Aの下限との間で、双方の交渉力と寄与の度合いによって決まります。たとえば増分の価値を折半すれば約10.2億円(1㎡当たり34万円)です。
不動産鑑定評価基準は、隣接不動産の併合のように市場が相対的に限定される場合の価格を「限定価格」と定めています。容積率移転はこの例示そのものではありませんが、特定の当事者の間でだけ成立する価値をどう配分するかという点で、同じ考え方が手がかりになります。前提の還元利回りが3.0%から3.5%に上がるだけで②の63億円は54億円に下がり、上限は約13.2億円まで縮みます。還元利回りの考え方は還元利回りの求め方をご参照ください。
第5章:税務と実務ではどこに注意すべきか?
所得区分は制度と契約形態で変わる
所得税法施行令第79条は、建物等の所有を目的とする借地権や、特定街区内の建築のための地役権などの設定で、対価が土地の価額の10分の5(地下・空間に上下の範囲を定めた設定は土地の価額の2分の1の10分の5)を超えるものを、資産の譲渡(譲渡所得)として扱うと定めています。一方、東京地裁平成20年11月28日判決(平成20年(行ウ)281号)は、連担建築物設計制度に関わる地役権の設定の対価を不動産所得と判断しました。容積率移転の対価がどの所得区分になるかは、使う制度と契約の形で変わります。具体的な判断は税理士にご確認ください。法人の税務と不動産評価の関係は法人・税務のご相談にまとめています。
鑑定評価が使われる場面
- 地権者・デベロッパー・行政の間での対価の合意形成
- 等価交換や再開発での、地権者ごとの取得床の按分
- 税務申告や会計監査で、対価の合理性を説明する資料
- 区分地上権の設定・補償をめぐる交渉や紛争
区分地上権は地上権の一種で、借地権と同じく土地の所有権と利用権が分かれた状態です。底地と借地権の価格の考え方は借地権・底地の鑑定でも解説しています。
よくある質問
Q. 空中権(容積率)の1㎡当たりの相場はありますか?
公的な単価統計はなく、個別の取引の多くは対価が公表されていません。東京駅丸の内駅舎の事例でも、移転した床面積の合計が公表資料で確認できないため、1㎡当たりの単価は算出できません。対価は、受け入れ側が増えた床から得る価値と、送り出し側が失う利用の可能性を、案件ごとに計算して求めます。
Q. 容積率移転の対価はどのように計算しますか?
受け入れ側が増えた床から得る純収益を還元して価値を求め、そこから建築費と開発の利潤・リスクを差し引いて、支払える上限を出すのが基本です。当事務所の計算例では、3,000㎡の移転で容積1㎡当たりの土地価格からは45億円、増えた床の収益からは20.4億円と、方法によって上限が倍以上違いました。対価はこの上限と送り出し側の下限の間で、交渉と寄与の度合いによって決まります。
Q. 地下鉄が通っている土地の区分地上権はどう評価されますか?
土地の価格に土地利用制限率を掛けて求めるのが基本です。相続税評価では財産評価基本通達27-4により、地下鉄等のずい道の所有を目的とする区分地上権の割合を100分の30とすることができます。自用地としての価額2億円なら区分地上権は6,000万円、土地は1億4,000万円です。鑑定評価では、トンネルの深さや荷重制限による利用の妨げを個別に分析します。
Q. 空中権や地下利用権はどのように設定しますか?
地下または空間に上下の範囲を定めた区分地上権(民法第269条の2)を設定し、登記して第三者に対抗します。容積率の移転では、送り出し側の敷地に、移転した分を超える建物を建てない旨の地役権を設定し、内容を登記簿に明示する方法がとられています。
Q. 容積率移転の対価は譲渡所得になりますか?
使う制度と契約の形によって異なります。所得税法施行令第79条は、特定街区内の建築のための地役権などで対価が一定割合を超えるものを譲渡所得として扱う一方、東京地裁平成20年11月28日判決は、連担建築物設計制度に関わる地役権の設定の対価を不動産所得と判断しました。具体的な判断は税理士にご確認ください。
まとめ
- 容積率移転の対価に法定の算式や公的な単価統計はなく、受け入れ側の増分価値(上限)と送り出し側が失う選択肢の価値(下限)の間で決まる
- 東京駅丸の内駅舎の事例では指定容積率900%のうち約700%分を移転し、資金は約500億円とされるが、移転面積が公表資料で確認できず1㎡単価は算出できない
- 計算例では、容積1㎡当たりの土地価格からは45億円、増えた床の収益からは20.4億円と、方法によって上限が倍以上違う
- 区分地上権は土地価格×土地利用制限率が基本。相続税評価ではトンネルの場合30%とすることができる
当事務所では、容積率移転の対価や区分地上権の価格について、収益と制限の両面から根拠を示した評価を行っています。区分地上権・借地権・底地の鑑定評価書は40万円〜(税別)、社内検討や交渉の目線合わせ用の価格等調査報告書は20万円〜(税別)が目安で、大規模な案件は個別にお見積りします。ご入金の確認後に着手いたします。再開発に関わる地権者様・デベロッパー様、対価の算定や交渉でお悩みの方は、お問い合わせからぜひ一度ご相談ください。初回の無料相談も承っております。

この記事を書いた人
吉田 健人代表取締役・不動産鑑定士
株式会社KRE Appraisal代表。相続・離婚・借地・賃料など、価格が争点になる場面の鑑定評価を扱う。不動産鑑定士(登録 第11191号)。不動産鑑定業者登録 東京都知事(1)第2987号。
プロフィール →