COLUMN
親の土地に無償で家を建てている土地はいくら?使用貸借と借地権の決定的な違い
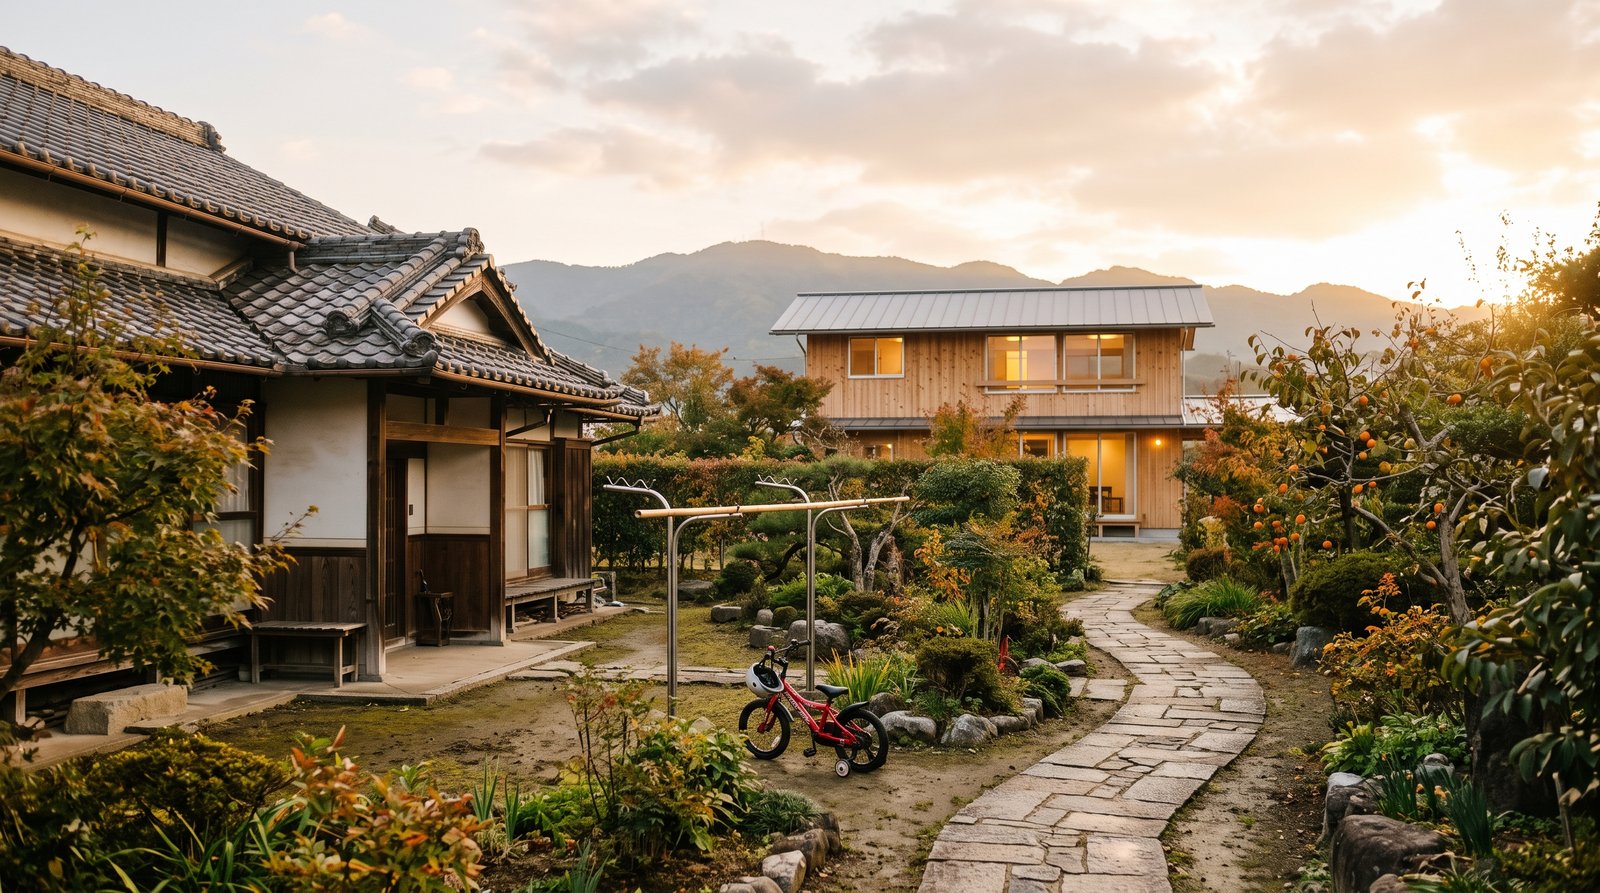
奈良県内の住宅地を歩いていると、ひとつの広い敷地に古い瓦屋根の家と新しい二階建てが並んで建っている光景によく出会います。親の土地に子が家を建て、地代は払っていない——県内では珍しくない形です。ところが相続が起きた途端、この「当たり前」が一気に難しい問題に変わります。
「地代を払っていないのだから、借地権と同じように土地の価値は下がるはずだ」「いや、タダで使っているだけなら土地は丸ごと親のものだ」。兄弟姉妹の間でこの二つの主張がぶつかり、遺産分割の話し合いが止まってしまう。私たち鑑定士のもとには、この種のご相談が毎年寄せられます。
結論から申し上げます。無償で貸している土地は、法律上「使用貸借」であり、借地権とはまったく別物です。そして相続税の計算に使う評価額と、遺産分割で公平を測るための時価とでは、扱いが一致しません。この二層構造を理解しないまま話し合いを進めると、必ずどこかで行き詰まります。本稿では、使用貸借の土地がいくらになるのかを、税と鑑定の両面から整理します。
使用貸借とは何か——賃貸借との境界線
民法593条が定める「無償で借りる」契約
使用貸借は、民法第593条に定められた契約です。当事者の一方が物を引き渡すことを約束し、相手方がその物を無償で使用・収益して、契約が終わったときに返還することを約束する——これが条文の骨格です。2020年4月1日施行の改正民法により、それまでの「物を受け取ることで成立する契約」から、合意だけで成立する契約へと位置づけが変わりました。
ポイントは「無償」の一語です。対価を受け取って貸せば賃貸借になり、受け取らなければ使用貸借になります。この境界線が、後に述べるすべての違いを生みます。
固定資産税相当額の負担は「無償」に含まれる
「子が固定資産税を払っているから、無償ではないのでは」というご質問をよくいただきます。実務上、借主が負担する金額が土地の公租公課(固定資産税・都市計画税)と同程度またはそれ以下にとどまる場合は、対価性がないものとして使用貸借と扱われます。税金分を肩代わりしているだけでは、賃貸借にはなりません。
逆に、固定資産税の3倍、5倍といった水準の金銭を継続的に受け取っていれば、賃貸借と評価される余地が出てきます。境界は金額の水準で決まるのであって、当事者が契約書に何と書いたかで決まるのではありません。
借地借家法の保護が及ばない
借地借家法第2条第1号は、借地権を「建物の所有を目的とする地上権又は土地の賃借権」と定義しています。使用貸借は地上権でも賃借権でもありませんから、この定義に当てはまりません。したがって、借地借家法が用意している強力な保護——契約期間の下限設定、更新の保障、建物買取請求権——は、使用貸借にはいっさい及びません。
ここが決定的です。親の土地に子が家を建てていても、その子は「借地人」ではないのです。
借地権との決定的な違いは「権利の強さ」
借地権は第三者に対抗でき、売れる
借地権は、建物の登記を備えることで第三者に対抗できます(借地借家法第10条第1項)。地主が土地を売却しても、新しい地主に「私はここを借りている」と主張できます。借地権そのものに市場での交換価値があり、地主の承諾を得て売却することもできます。詳しくは借地権の売却相場はいくら?価格の決まり方と3つの売却先の違いで整理しています。
使用借権は借主の死亡で終了する
一方、使用貸借にもとづく権利(使用借権)は、極めて脆弱です。民法第597条第3項は、使用貸借は借主の死亡によって終了すると定めています。親子間の使用貸借であれば、子が先に亡くなれば、その時点で権利は消えます。孫が自動的に引き継ぐわけではありません。
また、期間も使用収益の目的も定めていない場合、貸主はいつでも契約を解除できます(民法第598条第2項)。第三者への対抗力もなく、原則として譲渡もできません。
二つの権利を並べて比べる
| 比較項目 | 借地権(賃借権) | 使用借権 |
|---|---|---|
| 根拠 | 借地借家法 | 民法第593条以下 |
| 対価 | 地代あり | 無償(公租公課相当まで) |
| 第三者への対抗 | 建物登記で可能 | 原則不可 |
| 借主死亡時 | 相続される | 終了する |
この表の最下段が、相続の場面で最も効いてきます。
相続税評価では「自用地」——使用借権はゼロ
昭和48年通達が示した取扱い
国税庁は、昭和48年11月1日付直資2-189「使用貸借に係る土地についての相続税及び贈与税の取扱いについて」(令和3年4月1日一部改正)により、建物の所有を目的として使用貸借されている土地について、使用借権の価額をゼロとして取り扱うことを明らかにしています。権利金を支払う慣行がある地域であっても、この扱いは変わりません。
その結果、土地の相続税評価額は、誰も使っていない自分の土地と同じ「自用地」として算定されます。貸宅地としての減額(借地権割合分の控除)はありません。
想定されるケース:奈良市の宅地200平方メートル
仮想例で確認します。奈良市内の住宅地、地積200平方メートル、路線価が1平方メートルあたり11万円、借地権割合60%の地域とします。
| 前提 | 相続税評価額 |
|---|---|
| 自用地(使用貸借の場合) | 2,200万円 |
| 仮に借地権を設定していた場合の底地 | 880万円 |
差額は1,320万円です。「地代を取っていなかったのだから評価も下がるだろう」という直感とは、まったく逆の結果になります。無償で貸していたほうが、相続税の課税対象は大きくなるのです。
小規模宅地等の特例との関係
相続税を考えるうえで、この土地に小規模宅地等の特例(租税特別措置法第69条の4)が使えるかどうかは大きな分岐点です。親が居住していない敷地部分について、子の居住用というだけで当然に特例が使えるわけではなく、生計を一にしていたかどうかなど、要件の当てはめが必要になります。適用の可否は個別事情で結論が変わりますので、必ず税理士にご確認ください。
遺産分割の時価では「ゼロ」にならないことがある
相続税評価と鑑定評価は目的が違う
ここが本稿で最もお伝えしたい点です。相続税評価で使用借権をゼロとするのは、あくまで課税上の割り切りです。遺産分割や遺留分の場面で求められるのは、その土地を第三者に売ったらいくらになるかという時価であり、課税上の割り切りをそのまま持ち込むことはできません。
現実に、子の家が建ち、そこに子の一家が住んでいる土地を、そのままの状態で市場に出したらどうなるでしょうか。買主は建物の存在と居住の継続を織り込んで値付けをします。更地と同じ価格がつくとは、私たち鑑定士は考えません。
実務の目安は更地価格の1割前後
鑑定実務や裁判例では、使用借権の負担を、木造など非堅固な建物が建つ場合で更地価格の10%程度、鉄筋コンクリート造など堅固な建物の場合で20%程度とみる整理が用いられることがあります。ただしこれは出発点となる目安にすぎません。建物の残存耐用年数、借主が出ていく見込み、明渡しの合意の有無などによって、減価はもっと小さくも大きくもなります。
想定されるケース:生駒市の敷地内別棟
仮想例です。生駒市の住宅地、更地価格3,000万円相当の土地に、長男が建てた築15年の木造二階建てが建っており、長男一家が居住しています。相続人は長男と長女の2名。
| 評価の場面 | 土地の評価額(目安) |
|---|---|
| 相続税評価(自用地) | 路線価ベースで算定 |
| 遺産分割の時価(使用借権の負担を10%考慮) | 約2,700万円 |
この300万円の差が、代償金の計算では直接効いてきます。長女からすれば「兄が住んでいるせいで私の取り分が減る」、長男からすれば「自分が建てた家があるのだから当然だ」——ここで感情がぶつかります。だからこそ、第三者である鑑定士が根拠を示した評価が必要になります。遺産分割で不動産が争点になる構造については、遺産分割で不動産が絡むと揉める理由と、公平な時価の出し方で詳しく述べています。
相続の現場で揉めやすい3つの場面
場面1:特別受益として持ち戻されるか
長年にわたり無償で土地を使わせてもらったことが、民法第903条の特別受益(生前に受けた贈与などを相続分の計算に反映させる仕組み)に当たるかどうかは、しばしば争点になります。一般的には、土地の使用利益を受けていたこと自体を特別受益と構成する主張と、扶養の一環にすぎないとする主張が対立します。この論点は事実関係の評価に踏み込むため、弁護士にご相談ください。
場面2:出ていってもらえるのか
被相続人の許諾を得て相続人の一人が被相続人所有の建物に同居していた事案について、最高裁は平成8年12月17日判決で、特段の事情がない限り、相続開始時を始期とし遺産分割終了時を終期とする使用貸借契約が成立していたものと推認するのが相当である旨を判示しています。土地の使用貸借にそのまま及ぶ判断ではありませんが、無償利用の継続が簡単には覆らない実務感覚を示すものとして参照されます。
いずれにせよ、「相続したのだから明日から出ていってくれ」が通る場面ではありません。明渡しを前提に評価するのか、居住継続を前提に評価するのかで、結論となる金額は大きく変わります。
場面3:法人が絡むと扱いが一変する
当事者の一方が法人である場合、たとえばオーナーの個人所有地に同族会社が社屋を建てているようなケースでは、個人間の使用貸借とは別の枠組みで判断されます。法人税法上は、借地権の認定課税を避けるために「土地の無償返還に関する届出書」を提出しているかどうかが分かれ目になり、届出の有無で相続税評価の取扱いも変わります。法人が関与する場合は、自己判断せず税理士にご確認ください。
奈良でこの論点が多い理由
敷地に余裕があり、親世代が土地を持っている
奈良県は、大阪都市圏のベッドタウンとして戦後に宅地開発が進んだ一方、旧村部では一戸あたりの敷地が広く残っています。親の敷地の空いた部分に子が家を建てる選択が、経済合理的に成立しやすい環境です。香芝市や生駒市のように大阪通勤圏として人口が流入した地域では、二世代が近接して住む形がとくに目立ちます。
下落基調の住宅地では、減価の幅が結論を左右する
奈良県の住宅地は、令和8年地価公示(価格時点2026年1月1日、奈良県分)でマイナス0.1%まで下落幅を縮め、全用途では18年ぶりのプラス0.1%に転じました。一方、最新の令和8年都道府県地価調査(価格時点2026年7月1日、奈良県分)では住宅地がマイナス0.8%と18年連続の下落で、駅徒歩圏とそれ以外の差が開いています。地域によって動きが分かれる局面だからこそ、使用借権をどう見るかという数%〜10%の判断が、遺産分割の結論を左右します。
名義の分離は、売却の段階でも壁になる
土地が親名義、建物が子名義という状態は、売却の段階でも障害になります。買主は土地と建物をまとめて取得したいのが通常で、名義が分かれていれば同時に売る合意が要ります。親が元気なうちに名義の扱いを家族で話し合っておく意味は、小さくありません。
なお、こうした場面でどこまでの成果物が必要かは、ご事情によります。話し合いの土台づくりであれば価格等調査報告書で足りることもあり、調停・審判に提出するのであれば鑑定評価書が適しています。使い分けはいわゆる「簡易鑑定」で足りますか?鑑定評価書と価格等調査報告書の使い分けで整理しています。
まとめ
親の土地に子が無償で家を建てている状態は、法律上は使用貸借であり、借地権とは似て非なるものです。そして相続税評価では使用借権をゼロとして自用地評価する一方、遺産分割で用いる時価では一定の減価を検討する——この二層構造を理解することが、話し合いを前に進める出発点になります。
要点を振り返ります。
- 使用貸借は民法第593条の無償契約で、借地借家法の保護は及ばない
- 固定資産税相当額までの負担であれば「無償」の範囲にとどまる
- 使用借権は借主の死亡で終了し、第三者への対抗力も譲渡性もない
- 相続税評価では昭和48年11月1日付直資2-189により使用借権はゼロ、土地は自用地評価
- 遺産分割の時価では使用借権の負担を考慮しうる(非堅固建物で更地価格の10%程度が一つの目安)
- 特別受益・明渡し・法人関与の3場面は、それぞれ弁護士・税理士の判断領域が絡む
奈良県内で、親名義の土地に子の家が建っている——そんな不動産を相続された方、これから相続を迎える親子の方、そして依頼者から「この土地はいくらと考えればよいのか」と問われている税理士・弁護士・司法書士の先生方。使用貸借が絡む土地は、前提条件の置き方ひとつで金額が動きます。だからこそ、どの前提で評価したのかを書面に残すことに価値があります。
奈良県の不動産の評価でお悩みの方は、奈良出身の鑑定士による初回無料相談をご利用ください。ご事情をうかがったうえで、価格等調査報告書と鑑定評価書のどちらが適しているか、費用と期間の目安を含めてご案内します。お問い合わせはこちらからお気軽にご連絡ください。

この記事を書いた人
吉田 健人代表取締役・不動産鑑定士
株式会社KRE Appraisal代表。相続・離婚・借地・賃料など、価格が争点になる場面の鑑定評価を扱う。不動産鑑定士(登録 第11191号)。
プロフィール →